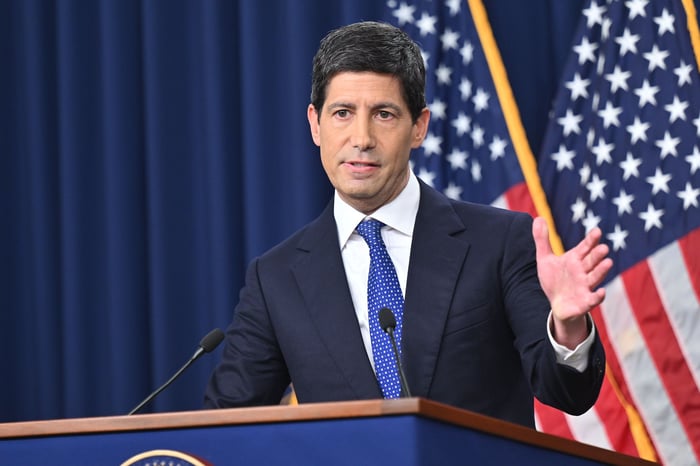
Në mbledhjen e Komitetit Federal të Tregut të Hapur (FOMC) më 29 tetor 2026, Rezerva Federale vendosi t'i mbajë normat e interesit të pandryshuara pas rritjeve të mëparshme. Megjithatë, kryetari i Fed-it, Kevin Warsh, paralajmëroi gjatë konferencës për shtyp se publiku vazhdon të përballet me një inflacion që ka tejkaluar objektivin e Komitetit për afro 6 vjet, duke theksuar detyrën e bankës qendrore për ta ulur inflacionin.
Duke iu përgjigjur pyetjeve gjatë brifingut, Warsh deklaroi se banka qendrore do të sigurojë stabilitetin e çmimeve pa përjashtim. Ky paralajmërim nxjerr në pah se politikëbërësit monetarë janë të gatshëm të ndërmarrin hapa të mëtejshëm për të kontrolluar presionet e çmimeve.
Kuptimi i qëndrimit të Fed-it dhe strategjisë së bilancit
Shprehja e shqetësimit për inflacionin e vazhdueshëm është në përputhje me perspektivën afatgjatë të Warsh. Në një fjalim të marsit 2010, ai vuri në dukje se bankat qendrore që kërkojnë një rritje të vogël të inflacionit rrezikojnë të ndeshen me hovje shumë më të mëdha inflacioniste. Rritja e normës së fondeve federale rrit kostot e huamarrjes, duke ngadalësuar vrullin ekonomik për të ulur inflacionin me kalimin e kohës.
Një tjetër mjet është shtrëngimi sasior, i cili përfshin tkurrjen e bilancit të Fed-it duke lejuar që obligacionet e Thesarit të SHBA-së dhe letrat me vlerë të mbështetura nga hipotekat të arrijnë maturimin pa riinvestuar të ardhurat. Kjo qasje mund të rrisë yield-et e obligacioneve dhe normat e interesit në treg, duke rritur kështu shpenzimet e huamarrjes si për konsumatorët ashtu edhe për bizneset në SHBA.
I pyetur rreth zvogëlimit të bilancit të Fed-it, Warsh shpjegoi se Grupi i Punës për Bilancin e Fed-it po punon aktualisht për rekomandimet, ndërsa reagimet ndaj FOMC-së priten në tremujorin e parë të vitit 2027. Ai deklaroi se çdo rregullim i bilancit do të ndodhë vetëm pas vlerësimit të hollësishëm të atyre propozimeve. Për pasojë, banka qendrore pritet të mbështetet te rritja e normave të interesit në afatin e shkurtër për të trajtuar inflacionin.
Konteksti historik: Çfarë zbulojnë ciklet e mëparshme të rritjes së normave
Ciklet e kaluara të shtrëngimit monetar ofrojnë një kontekst historik për zhvillimet e mundshme në ekonominë e SHBA-së dhe tregjet financiare:
- Epoka Volcker (1979–1981): Nën drejtimin e ish-kryetarit Paul Volcker, Fed-i e çoi normën e fondeve federale deri në 20% për të frenuar inflacionin e vazhdueshëm të viteve 1970. Ndonëse përfundimisht inflacioni ra, rritjet agresive të normave shkaktuan një recesion ekonomik dhe sollën një rënie prej më shumë se 20% në indeksin S&P 500 (SNPINDEX:^GSPC) nga fillimi i vitit 1981 deri në mesin e vitit 1982.
- Ulja e butë e Greenspan (1994–1995): Ish-kryetari i Fed-it, Alan Greenspan, miratoi rritje parandaluese të normave në vitin 1994 dhe në fillim të vitit 1995 për të zbutur rreziqet e inflacionit përpara se çmimet të rriteshin me shpejtësi. Kjo strategji arriti një ulje të butë ekonomike, duke i hapur rrugën një zgjerimi thelbësor të tregut të aksioneve gjatë gjysmës së dytë të viteve 1990.
- Cikli i shtrëngimit të Powell (2022–2023): Kryetari Jerome Powell zbatoi rritje të normave në përgjigje të inflacionit të lartë të zgjatur, ndërsa besueshmëria e bankës qendrore ishte nën shqyrtim. Krahasuar me atë periudhë, inflacioni para veprimit të politikave në vitin 2026 është më i ulët, por vlerësimet aktuale të tregut të aksioneve janë më të larta se në vitin 2022.
Pritjet e tregut dhe konsideratat për investitorët
Treguesit e tregut financiar tregojnë drejt një shtrëngimi të mundshëm të politikave. Të dhënat nga CME Group (NASDAQ:CME) FedWatch vendosin probabilitetin e një rritjeje të normës nga FOMC në mbledhjen e dhjetorit 2026 në 70.9%, ndërsa gjasat për një tjetër rritje të normës në janar qëndrojnë në 79%.
Edhe pse tregjet e aksioneve shpesh përjetojnë vështirësi gjatë regjimeve agresive të rritjes së normave, epizodat historike si mesi i viteve 1990 tregojnë se uljet e buta mbeten të mundshme. Investitorët që lundrojnë në këto kushte shpesh marrin parasysh aksionet me cilësi të lartë që paguajnë dividendë, në vend të aksioneve të rritjes me vlerësime të larta dhe të ndjeshme ndaj normave, duke ruajtur një qasje investimi afatgjatë dhe të diversifikuar.