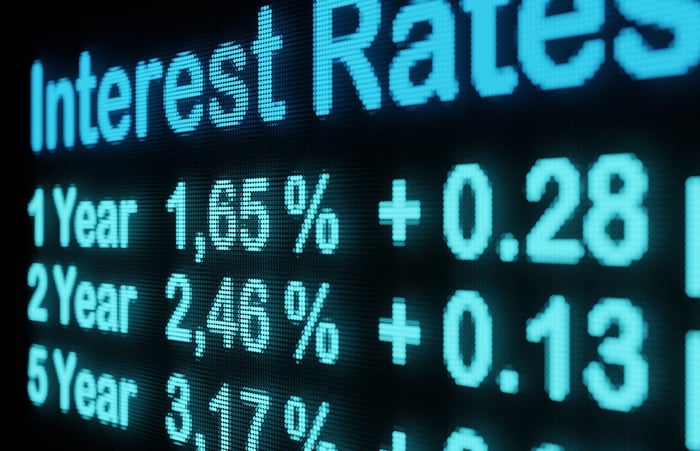
Yield-i i obligacionit 10-vjeçar të Thesarit u rrit së fundmi mbi 5%, duke shënuar nivelin e tij më të lartë që nga fundi i vitit 2023, kur qëndroi mbi këtë prag vetëm për një ditë të vetme. I nxitur nga kushtet më të gjera makroekonomike dhe gjeopolitike, yield-i 10-vjeçar qëndron një pikë e plotë përqindjeje më lart se niveli i tij para fillimit të luftës në Iran. Ky vrull rritës nuk është i izoluar në një maturitet të vetëm, pasi yield-et e Bonove të Thesarit me afat 5-vjeçar dhe 30-vjeçar janë rritur ndjeshëm që nga muaji shkurt.
Ndikimi te kostot e huamarrjes dhe ekonomia më e gjerë
Rritja e yield-eve të Thesarit me afat të gjatë sjell pasoja të drejtpërdrejta për investitorët në aksione, sepse këto yield-e përcaktojnë normat e referencës për borxhin e korporatave dhe financimin e konsumatorëve, duke përfshirë kreditë hipotekore dhe kreditë për automjete. Sektori i pasurive të paluajtshme banesore e ilustron qartë këtë ndryshim, ku normat e kredive hipotekore 30-vjeçare janë ngjitur në 6.76%, krahasuar me rreth 6% në fillim të vitit dhe dy herë më shumë se norma e regjistruar pesë vjet më parë. Duke qenë se aktiviteti i pasurive të paluajtshme përbën 15% deri në 18% të prodhimit të brendshëm bruto të Shteteve të Bashkuara, kostot më të larta të financimit krijojnë vështirësi për ndërtuesit e banesave, fondet e investimeve në pasuri të paluajtshme dhe shitësit me pakicë të pajisjeve për shtëpi që varen nga një treg i shëndetshëm i banesave.
Yield-et e larta rrisin gjithashtu shpenzimet e huamarrjes për qeverinë federale. Qeveria e Shteteve të Bashkuara mbështetet gjerësisht te borxhi për të mbuluar diferencën midis shpenzimeve dhe të ardhurave nga taksat, ndërsa borxhi kombëtar ka kaluar së fundmi shifrën e 40 trilionë dollarëve.
Konkurrenca në tregun e aksioneve dhe normat e fitimit të korporatave
Me rritjen e yield-eve të obligacioneve gjatë gjithë vitit 2026, instrumentet me të ardhura fikse janë bërë gjithnjë e më tërheqëse në krahasim me aktivet e rrezikshme si aksionet. Kjo dinamikë mund të largojë kapitalin nga tregu i aksioneve dhe ta drejtojë atë drejt obligacioneve. Në të njëjtën kohë, bizneset po ballafaqohen me kosto më të larta huamarrjeje, të cilat ulin drejtpërdrejt fitimet dhe normat e fitimit të korporatave.
Perspektiva e Rezervës Federale dhe pritshmëritë e tregut
Pavarësisht rritjeve, ngjitja e yield-eve të Thesarit ka mbetur relativisht e rregullt. Analistët sugjerojnë se nëse Rezerva Federale rrit normën e saj bazë të interesit këtë javë, kjo mund të lehtësojë një pjesë të presionit rritës mbi yield-et afatgjata. Tregtarët e kontratave të së ardhmes po llogaritin një mundësi prej 90% për një rritje të normës nga Fed këtë javë, së bashku me një probabilitet prej 77% për një rritje shtesë të normës para përfundimit të vitit 2026.
Një rritje e normës nga Fed do të sinjalizonte gatishmërinë për të trajtuar inflacionin e lartë, duke stabilizuar potencialisht yield-et dhe duke i dhënë siguri tregut të aksioneve. Ndonëse yield-et në rritje funksionojnë aktualisht si një sinjal paralajmërues, rritje të mëtejshme të menjëhershme mund të paraqesin sfida më të mëdha për investitorët në tregun e aksioneve.